Wallet di identità digitale: cosa cambia per app e servizi online
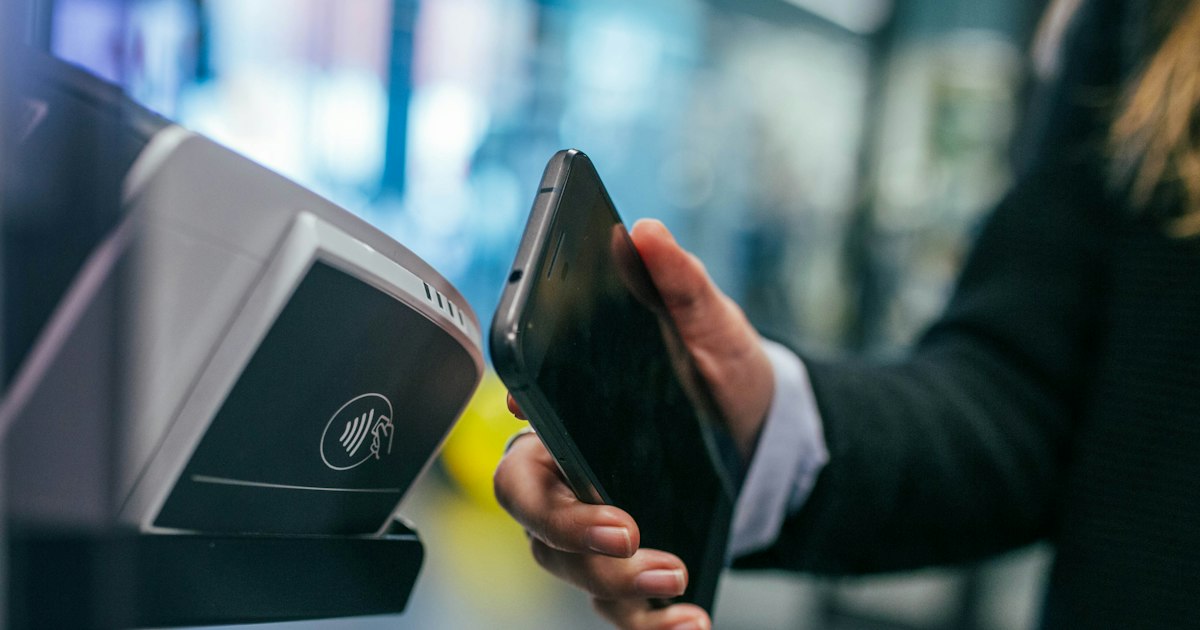
Entro il 24 dicembre 2026 ogni Stato dell’Unione europea dovrà offrire ai cittadini almeno un wallet di identità digitale conforme alle nuove regole. Si tratta di un’app sullo smartphone che custodisce documenti e dati verificati, da condividere con chi li richiede. Per chi gestisce un servizio online cambia il modo di riconoscere i clienti.
Entro la fine del 2027, inoltre, l’obbligo di accettarlo si estenderà a una parte delle aziende private. Vediamo cos’è, quali scadenze contano, come funziona e come prepararsi senza allarmismi.
Cos’è il wallet di identità digitale europeo
È un portafoglio elettronico che conserva i dati di identificazione della persona e i suoi attestati elettronici di attributi. Questi ultimi sono documenti digitali firmati da chi li rilascia. Patente, tessera sanitaria e titoli di studio sono gli esempi più comuni. Lo prevede il Regolamento (UE) 2024/1183, noto come eIDAS 2, che aggiorna le regole europee sull’identificazione elettronica.
La versione europea si chiama EUDI Wallet. In Italia la soluzione pubblica è l’IT-Wallet, che nasce dall’app IO attraverso la funzione «Documenti su IO». L’infrastruttura è affidata all’Istituto Poligrafico e Zecca dello Stato, mentre PagoPA fornisce la tecnologia. L’uso resta facoltativo: SPID, CIE e gli altri metodi di accesso continuano a funzionare.
Le scadenze del wallet di identità digitale tra 2026 e 2027
Le date da segnare sono tre:
- 24 dicembre 2026. Ogni Stato membro deve rendere disponibile almeno un portafoglio conforme.
- 24 dicembre 2027. Le aziende private che per legge o contratto richiedono un’autenticazione forte dovranno accettarlo, se l’utente sceglie di usarlo. Lo stesso vale per le piattaforme online di dimensioni molto grandi quando richiedono il login.
- Febbraio 2028. Fino a questa data SPID e CieID potranno ancora servire ad attivare il portafoglio italiano, a condizione di dimostrare il possesso della CIE.
Per autenticazione forte si intende un accesso con almeno due fattori indipendenti, come un codice e l’impronta. Il regolamento cita, tra gli altri, trasporti, energia, banche e servizi finanziari, previdenza sociale, sanità, telecomunicazioni e istruzione. Micro e piccole imprese sono escluse dall’obbligo.
Il nostro Paese parte in vantaggio. Nella mappatura dell’Osservatorio del Politecnico di Milano aggiornata a novembre 2026, l’Italia ottiene 4 punti su 6: è il punteggio più alto registrato in Europa, ben sopra la media. A settembre 2026 oltre 12,5 milioni di persone avevano attivato «Documenti su IO», con 21,8 milioni di documenti salvati. Di conseguenza, il pubblico pronto a usare un wallet di identità digitale esiste già.
Come funziona: relying party e divulgazione selettiva
Il meccanismo è semplice: il tuo servizio chiede dati precisi e l’utente decide dal telefono se condividerli. Chi riceve i dati si chiama relying party, cioè il soggetto che fa affidamento sulle credenziali per erogare un servizio. Ogni relying party deve registrarsi nello Stato in cui ha sede e dichiarare quali dati chiederà, secondo il Regolamento di esecuzione (UE) 2025/848. Non può poi chiedere informazioni diverse da quelle dichiarate.
Il secondo principio è la divulgazione selettiva: l’utente mostra solo l’informazione necessaria. Per un servizio vietato ai minori, per esempio, può bastare l’attestazione della maggiore età. Sul piano tecnico, l’architettura di riferimento europea (ARF) prevede formati come SD-JWT VC e ISO mdoc e il protocollo OpenID4VP. È una logica crittografica vicina a quella che descriviamo nell’articolo sul login senza password con le passkey.
Casi d’uso concreti per la tua app
Il wallet di identità digitale serve ovunque oggi chiedi documenti, foto della carta d’identità o moduli da compilare. Pensa all’onboarding di una fintech o di un’assicurazione, alla verifica dell’età in un e-commerce, al check-in di un hotel. Anche le prenotazioni sanitarie e i servizi di noleggio rientrano tra i casi più naturali.
Conviene però guardare cosa vogliono gli utenti. Secondo l’Osservatorio, le priorità sono l’accesso ai servizi sanitari (34%), l’imbarco in aeroporto (30%) e il check-in in hotel (23%). Solo il 5% indica l’apertura di un conto corrente. Per questo motivo saranno i casi d’uso frequenti, più di quelli occasionali, a decidere l’adozione reale.
Limiti e punti ancora aperti
Il quadro normativo è definito, ma la partenza non sarà immediata. Secondo l’Osservatorio, a novembre 2026 nessun portafoglio nazionale dispone ancora di tutte le funzioni richieste. Nove Paesi, Italia compresa, attendono l’approvazione del proprio schema di certificazione. In Italia manca inoltre lo schema di convenzione AgID per accreditare le soluzioni private.
Restano aperti anche i costi: non è ancora chiaro chi sosterrà emissione e verifica delle credenziali. L’uso poi è volontario, quindi per anni dovrai mantenere anche SPID, CIE e i flussi tradizionali. Ogni nuovo canale di accesso, infine, va protetto con la stessa cura, come spieghiamo nell’articolo sulla mobile security nelle app iOS e Android.
Come integrare il wallet di identità digitale nella tua app
Il modo più sensato è partire ora con un’analisi, senza riscrivere l’applicazione. In primo luogo mappa i punti in cui chiedi dati anagrafici o documenti. Poi verifica se il tuo settore rientra negli obblighi del 2027 o se l’integrazione è soprattutto un vantaggio competitivo.
Inoltre, pianifica la registrazione come relying party e valuta se integrarti direttamente o tramite un fornitore specializzato. Il regolamento considera anche gli intermediari come relying party, con obblighi propri. Prototipa quindi un flusso con alternativa SPID e CIE e aggiorna la DPIA, la valutazione d’impatto sulla protezione dei dati. In questo modo il wallet di identità digitale entra nella tua app come opzione in più, non come rischio.
Conclusione: prepararsi senza rincorrere la scadenza
Il 24 dicembre segna l’arrivo dei portafogli, ma il vero cambiamento si vedrà nel 2027, quando cittadini e aziende inizieranno a usarli davvero. Chi progetta oggi flussi semplici e rispettosi della privacy avrà registrazioni più rapide e meno frodi. Il wallet di identità digitale premierà chi arriva preparato, non chi corre all’ultimo minuto.
La tua app chiede ancora agli utenti la foto dei documenti? In AppSviluppo analizziamo i tuoi flussi di registrazione e ti proponiamo un piano di integrazione con IT-Wallet ed EUDI Wallet. Ti seguiamo dalla registrazione come relying party fino al prototipo.
Questo articolo ha scopo puramente informativo e non costituisce consulenza legale. Per la conformità specifica della tua impresa rivolgiti a un professionista qualificato.